財務調査の種類と基本的な流れ|社内不正やM&Aのリスクを防ぐポイント
取引先や自社の財務状態に不安を抱えていませんか?
なぜなら、決算書などの表面的な数値だけでは、隠れた簿外債務や不正を見落とす危険性があるためです。
そこで本記事では、財務調査の基本概念や具体的な進め方をわかりやすく解説。
あわせて、調査会社を活用して不都合な真実を解明するメリットについても詳しく紹介します。
財務調査とは?企業の健全性を確かめる基礎知識
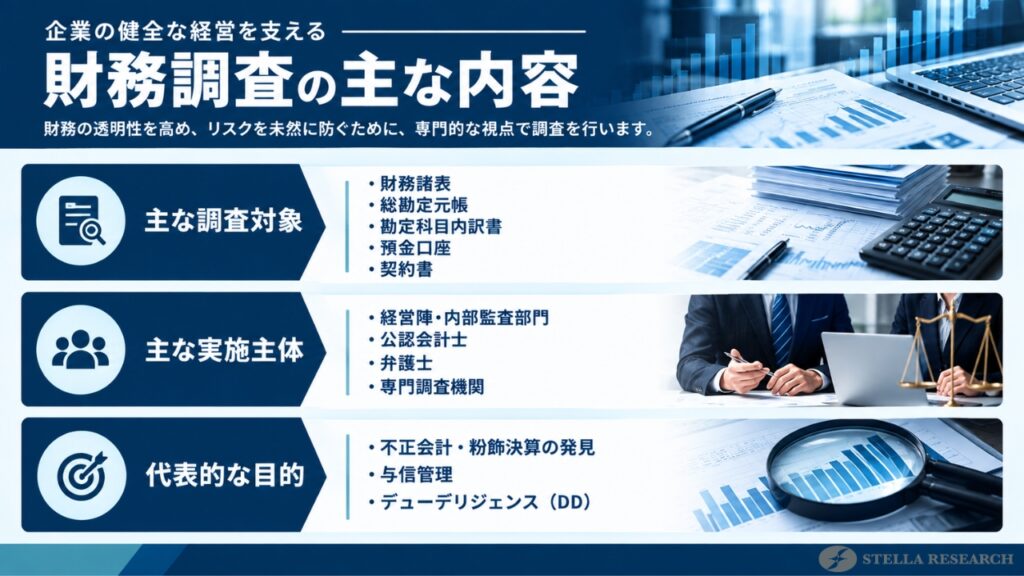
財務調査とは、企業の財務諸表や資金の流れを精査して、経営実態と不正の有無を解明する調査です。
なぜなら、算書に記載された数値が、実際のお金の動きと一致しているとは限りません。
そのため、取引開始・出資・M&Aといった重要な意思決定の場面では、書面上の数字を鵜呑みにせず検証する必要があります。
したがって、実態との乖離を見抜く手続きが不可欠となります。
財務調査を行う目的とリスク回避の重要性
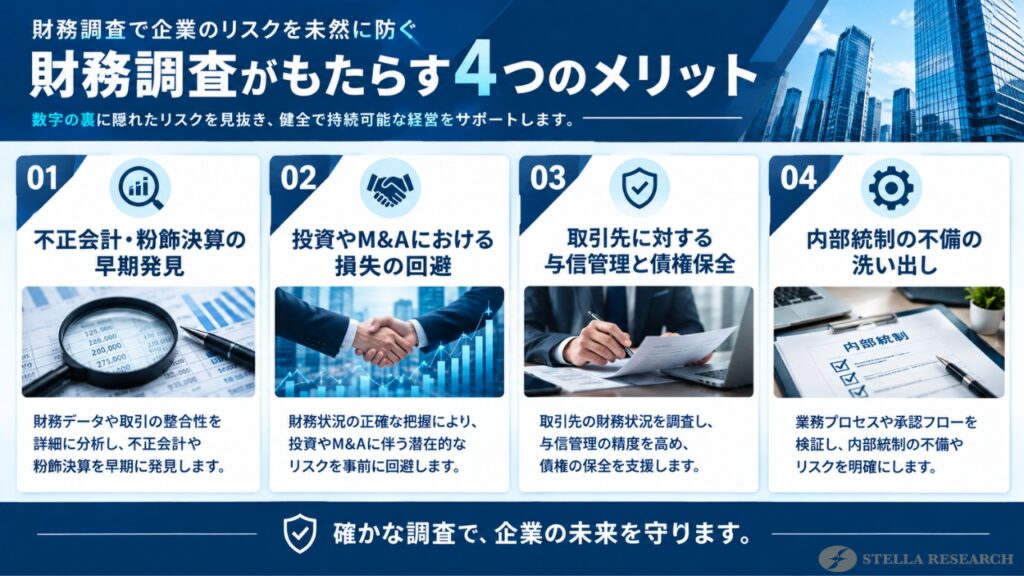
財務調査の最大の目的は、不正会計や粉飾決算を早期に発見することです。
これにより、企業が被る金銭的損失と信用失墜を未然に防ぎます。
- 不正会計・粉飾決算の早期発見
- 投資やM&Aにおける損失の回避
- 取引先に対する与信管理と債権保全
- 内部統制の不備の洗い出し
調査を怠った企業は、簿外債務の引き受けや貸倒れといった実害を負いかねません。
さらに、経営陣が善管注意義務違反を株主から追及される法的リスクも発生します。
財務調査の基本的な流れと完了までのステップ
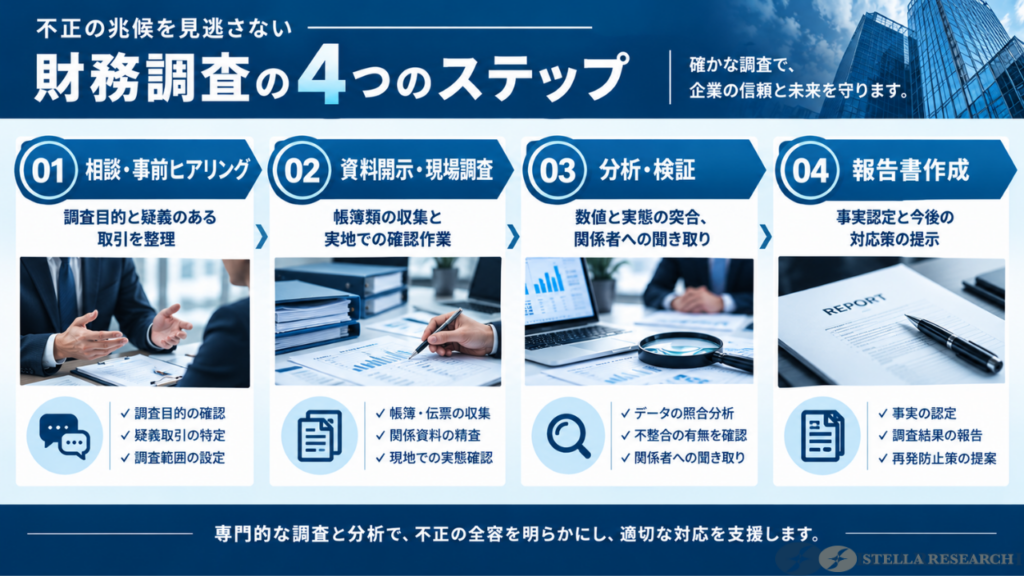
財務調査は、相談から報告書の受領まで、大きく4つのステップで進行します。
- 相談・事前ヒアリング
- 資料開示・現場調査
- 分析・検証
- 報告書作成
調査期間の目安は、標準的な案件で数週間から1か月程度です。
ただし、対象範囲が広い場合、調査はさらに長い期間を要するでしょう。
財務調査の種類とそれぞれの特徴・違いを解説
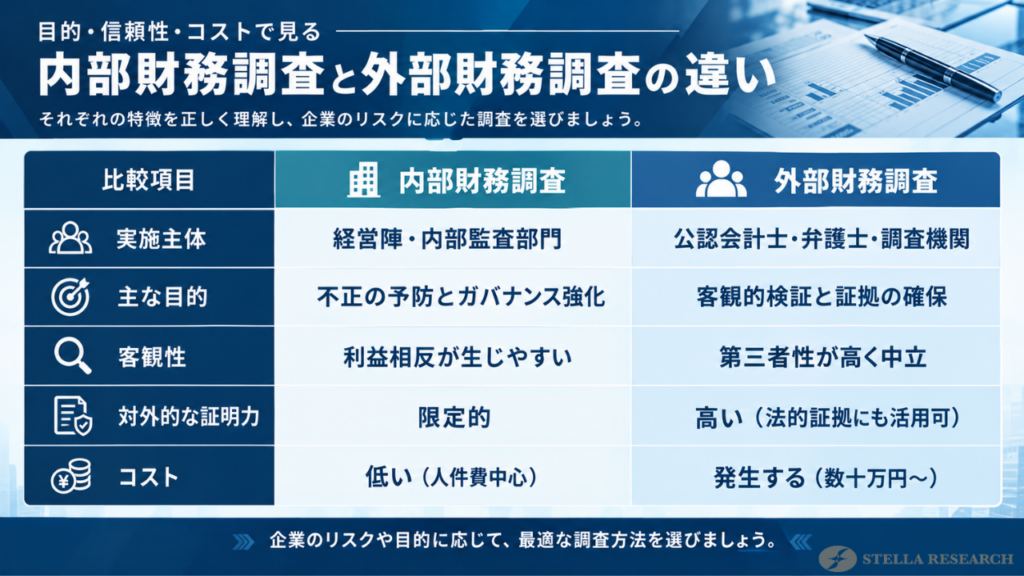
財務調査は、調査を実施する主体によって「内部財務調査」と「外部財務調査」の2種類に大別されます。
どちらを選ぶべきかは「調査の目的」と「調査結果」を誰に示すのかによって決まります。
社内の不正を防ぐ内部財務調査の特徴と役割
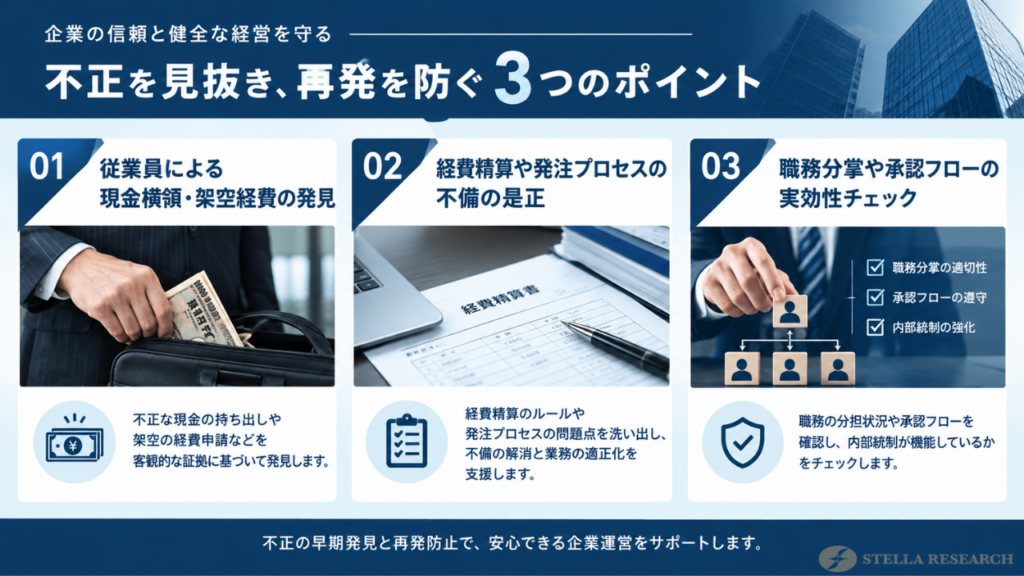
内部財務調査とは、経営陣や内部監査部門が主体となって行う調査です。
主な目的は、自社の会計処理や業務プロセスにおける実態を正確に把握することにあります。
- 従業員による現金横領・架空経費の発見
- 経費精算や発注プロセスの不備の是正
- 職務分掌や承認フローの実効性チェック
日常的な自浄作用として機能する点が、内部財務調査の強みといえるでしょう。
しかし、調査する側とされる側が同一組織に属するため、隠蔽が疑われる局面では客観性に限界が残ります。
第三者が客観的に検証する外部財務調査とは
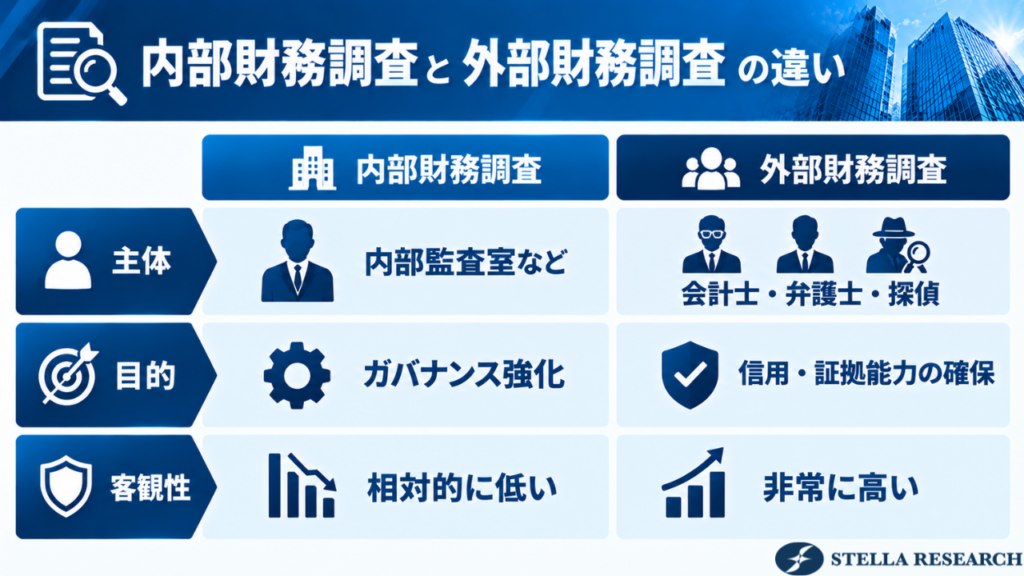
外部財務調査とは、「公認会計士」「弁護士」「専門調査機関」といった利害関係のない第三者が実施する調査です。
- 利益相反を排除して中立的な事実認定が可能
- 金融機関・株主・取引先への説明責任を果たせる
- 訴訟や刑事告訴を見据えた証拠能力の高い報告書を取得できる
社内調査で疑惑が払拭できない場合、企業は外部の専門家へ切り替えるべきです。
そのうえで、調査結果を対外的に公表すれば、企業の信用回復にもつながります。
財務調査が必要不可欠となる主なケースとは?
財務調査は、主に以下の2つのタイミングで実施すべき手続きです。
- 多額の資金が動く場面
- 数字に違和感を覚えた場面
判断を急いで調査を省略した結果、後から巨額の簿外債務が判明する事例も少なくありません。
企業合併や買収(M&A)時に行う財務調査
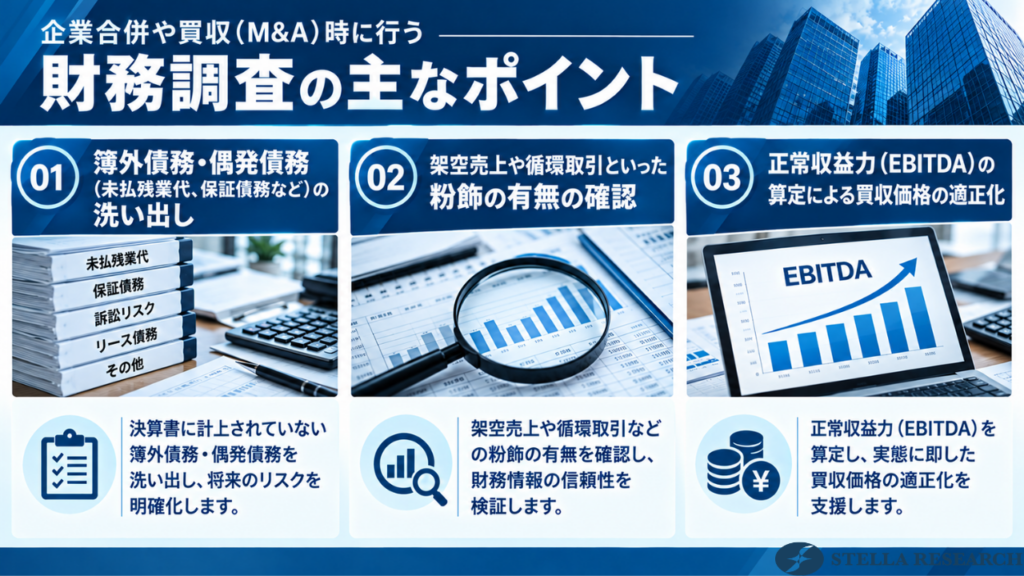
M&Aの場面で行う財務調査は、「財務デューデリジェンス(財務DD)」と呼ばれます。
これは、買収価格の妥当性を検証するための中核的な手続きです。
- 簿外債務・偶発債務(未払残業代、保証債務など)の洗い出し
- 架空売上や循環取引といった粉飾の有無の確認
- 正常収益力(EBITDA)の算定による買収価格の適正化
買い手企業は、財務DDで発見したリスクを価格交渉や表明保証条項に反映させます。
この工程を省けば、買収後に想定外の負債を抱え込む事態を招きかねません。
資金調達や融資審査の際に行われる財務調査
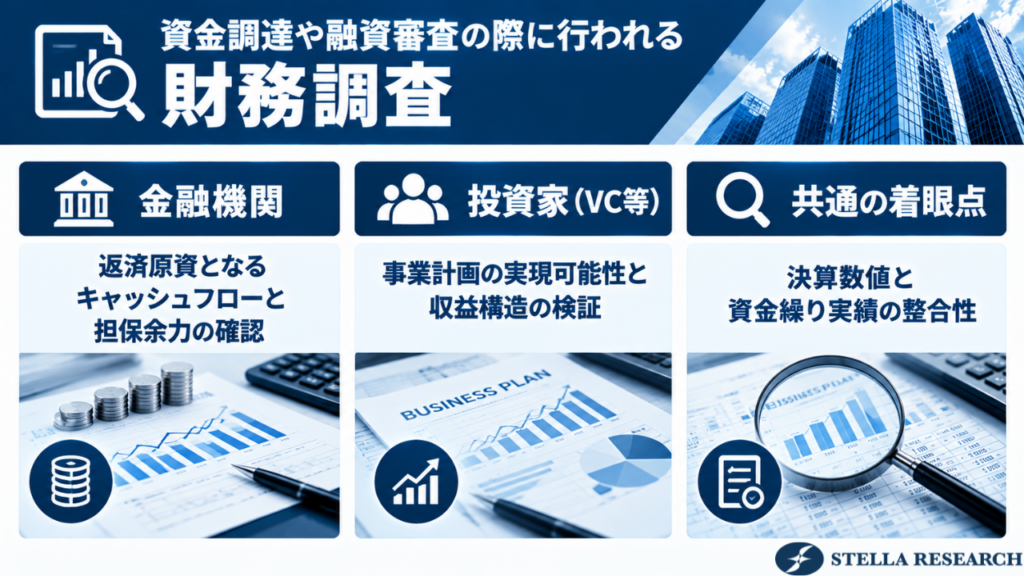
資金調達の局面では、金融機関や投資家が貸し手側の立場から財務調査を実施します。
その主な目的は、相手企業の返済能力と成長性を見極めることにあります。
返済原資となるキャッシュフローと担保余力の確認
事業計画の実現可能性と収益構造の検証
決算数値と資金繰り実績の整合性
申込企業が提出する書類の透明性こそが、審査通過の鍵を握ります。
したがって、経営者は事前に自社の財務内容をしっかりと点検しておかなければなりません。
その上で、いつでも第三者に説明できる状態を整えておくべきでしょう。
財務調査の具体的な実施方法と成功のポイント
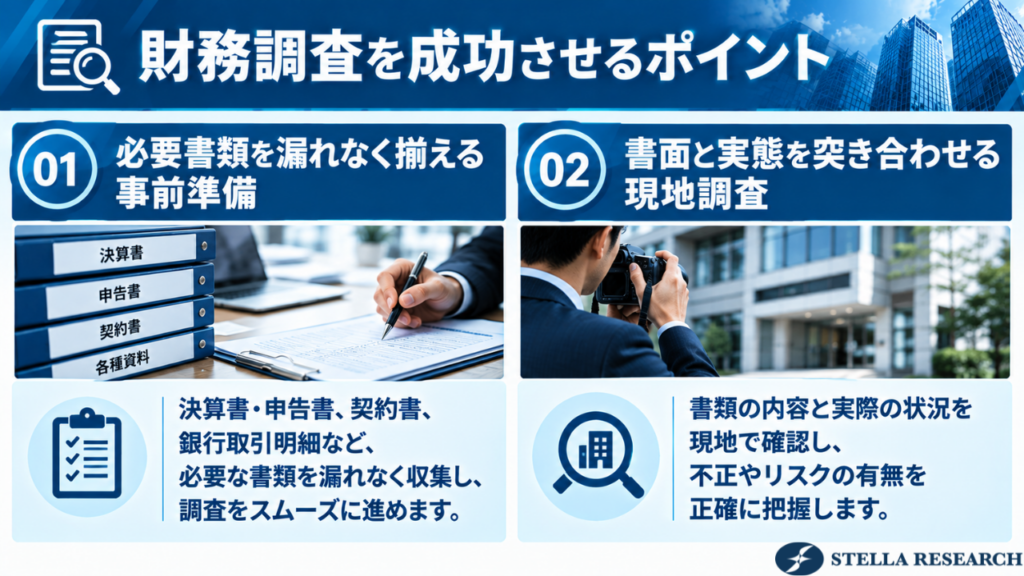
「必要書類を漏れなく揃える事前準備」「書面と実態を突き合わせる現地調査」
財務調査を成功させる要点は、以下の2点に集約されます。
- 「必要書類を漏れなく揃える事前準備」
- 「書面と実態を突き合わせる現地調査」
書類の分析だけでは、在庫の実在性や取引先の実体までは確認できません。
反対に、現地を訪ねるだけでは数値の裏付けを取ることはできません。
そのため専門家は、書面と現地の手法を組み合わせて調査精度を高めています。
事前準備の重要性と収集すべき必要書類一覧
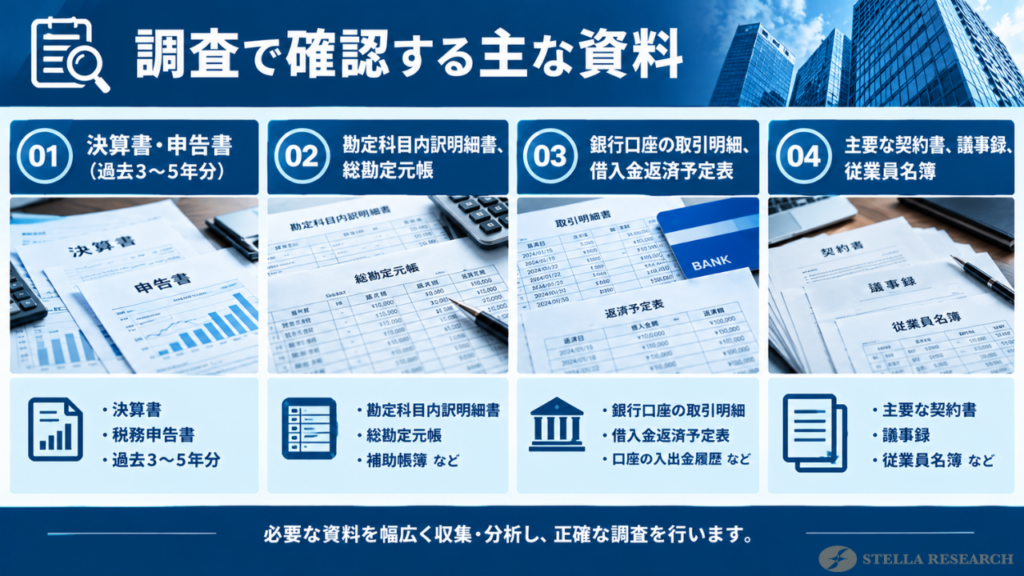
事前準備の質が、財務調査の精度とスピードを大きく左右します。
クライアントは、次の書類を調査開始前に整理しておくことが望まれます。
- 決算書・申告書(過去3〜5年分)
- 勘定科目内訳明細書、総勘定元帳
- 銀行口座の取引明細、借入金返済予定表
- 主要な契約書、議事録、従業員名簿
書類が不足すると、専門家は追加開示を求めるため、調査期間が延びてしまいます。
そのため、相談の段階で手元資料の有無を伝えておくと円滑に進行します。
現地調査の実施から報告書作成までの具体的手順
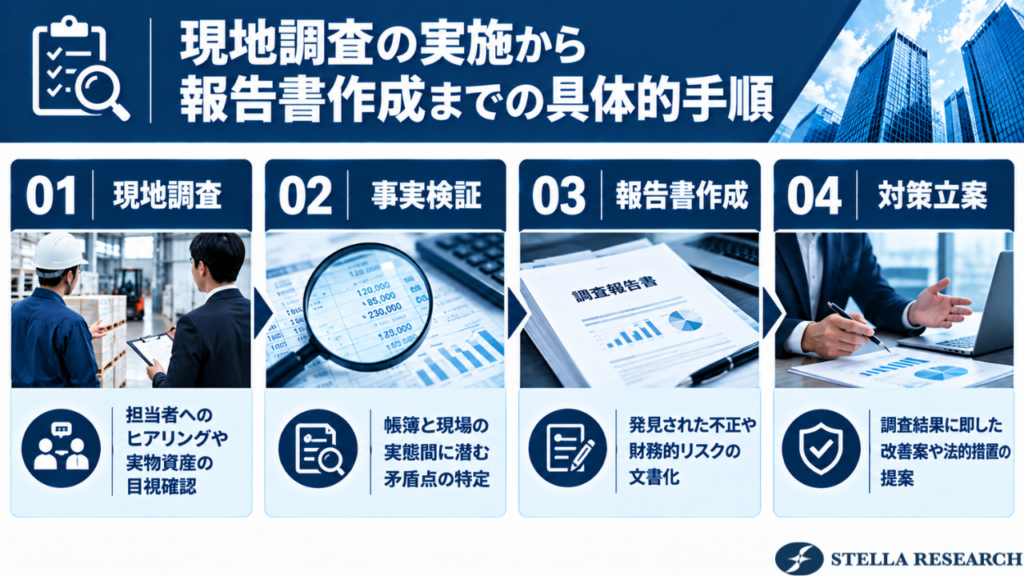
現地調査では、調査担当者が帳簿の数字と現物・現場を照合し、その結果を財務調査報告書に集約します。
- 現地調査
- 事実検証
- 報告書作成
- 対策立案
調査会社の報告書は、単なる結果の記録ではありません。
むしろ本結果は、損害賠償請求・刑事告訴・内部統制の改善といった次の一手を決めるために存在します。
調査会社に財務調査を依頼する4つのメリット
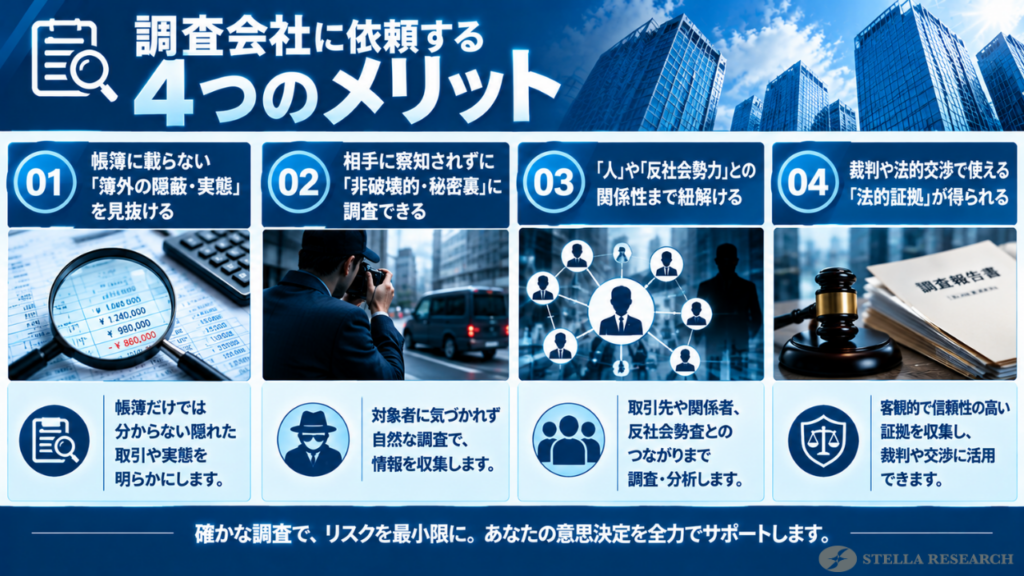
帳簿に載らない「簿外の隠蔽・実態」を見抜ける
公認会計士等の財務調査は提出書類の確認が中心のため、二重帳簿など意図的な不正を見落とすリスクがあります。
一方、探偵は現場での「尾行」「張り込み」「聞き込み」により、表に出てこない裏の資金流出を特定します。
相手に察知されずに「非破壊的・秘密裏」に調査できる
M&A初期や社内不正の局面で公に財務監査を入れると、相手に警戒されて証拠を隠滅されるリスクがあります。
一方、探偵であれば対象に悟られることなく、水面下で関係者や現場の実態を正確に調査することが可能です。
「人」や「反社会勢力」との関係性まで紐解ける
財務不正には必ず「人間」が関わっています。
そのため決算書上は正常であっても、裏でペーパーカンパニーや反社会勢力が絡んでいるリスクは否定できません。
探偵であれば企業体だけでなく、経営者や役員の個人人脈・資産・交友関係まで一体となって調査できます。
裁判や法的交渉で使える「法的証拠」が得られる
不正の追及には、いつ・誰が・どう流用したかの確実な証拠が不可欠です。
探偵は不正の現場や隠し資産の所在を特定して、写真付きの客観的な報告書にまとめます。
こうして作成された信頼性の高い資料は、裁判や弁護士交渉における強力な証拠です。
探偵が特に役立つ具体的な場面(ユースケース)
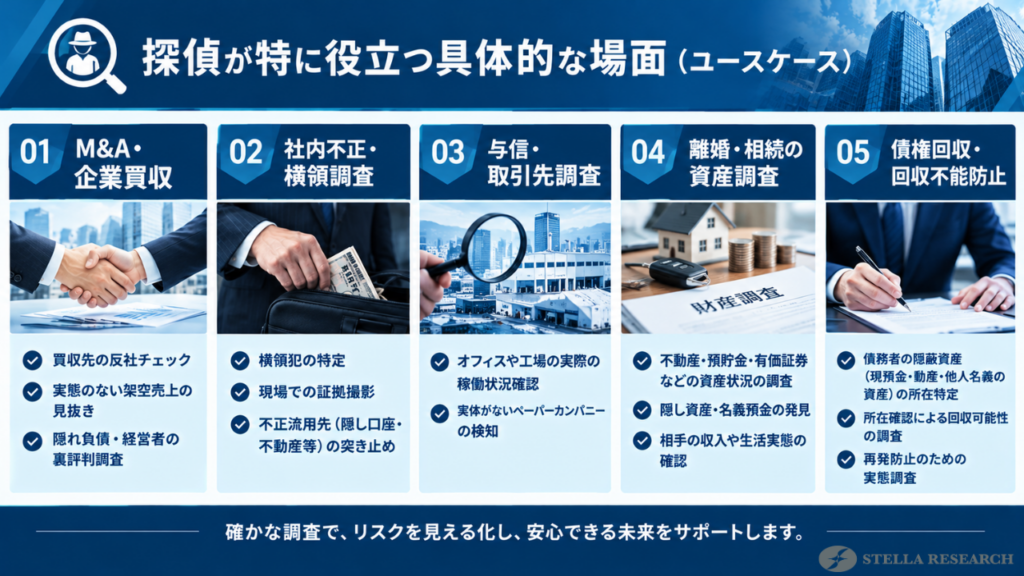
- 買収先の反社チェック
- 実態のない架空売上の見抜き
- 隠れ負債・経営者の裏評判調査
- 横領犯の特定、現場での証拠撮影
- 不正流用先(隠し口座・不動産等)の突き止め
- オフィスや工場の実際の稼働状況確認
- 実体がないペーパーカンパニーの検知
- 財産隠し
- 配偶者や親族による隠し口座
- 愛人名義等への資金流出の特定
- 債務者の隠蔽資産(現預金・動産・他人名義の資産)の所在特定
財務調査に関するQ&A(よくある質問)
財務調査(財務DD)と一般的な「決算」や「税務申告」の違いは何ですか?
決算は過去の取引に基づく適正な書類作成が目的ですが、財務調査は帳簿に表れない簿外債務や粉飾リスクなどの実態解明が目的です。形式的な数値だけでなく現場の実態や背景まで検証する点に大きな違いがあります。
財務調査の依頼先として、会計士・弁護士・探偵(調査機関)のどれを選ぶべきですか?
課題に合わせ使い分けるのが最適です。数値分析は会計士、隠蔽された不正や不透明な資金流出の証拠収集は探偵、損害賠償請求などの法的交渉は弁護士が担います。実態解明なら探偵への依頼が効果的です。
自社役員や社員による「横領・不正」が疑われる場合、どのように調査を進めますか?
対象者に悟られないよう、水面下で隠密に調査を進めます。公の監査は証拠隠蔽のリスクが高まるため、取引データの事前分析や現場での取材を通じて客観的な証拠を集め、確実な報告書を作成してから追究します。
財務調査にはどのくらいの期間と準備が必要ですか?
標準的な調査期間は数週間から1ヶ月程度が目安です。事前ヒアリングから最終報告まで段階的に進めます。スムーズな進行のために、過去3〜5年分の決算書や勘定科目内訳書などを事前に準備しておきましょう。
相手方が財務資料の提出を拒否・隠蔽している場合でも調査は可能ですか?
外部からの取材や周辺調査により、一定の財務リスクを特定できます。専門機関が実態のないペーパーカンパニーの有無、現場の稼働状況、代表者の資産や評判を調査し、隠れたリスクを外部から解明します。
財務調査は信頼できる専門家へ!まずは無料相談
財務調査は決算書の精査にとどまらず、簿外債務や社内不正などの隠されたリスクを浮き彫りにする重要な手続きです。
なぜなら、自社のみでの実態解明や証拠収集には自ずと限界があるためです。
したがって、隠密な実地調査や客観的な証拠収集を得意とする調査会社への相談が有効となります。
その結果、トラブルの早期解決につながるため、まずは初回無料相談を活用して第一歩を踏み出しましょう。
24時間対応の初回無料相談窓口をご利用ください。